
Mengapa Pendekatan Administratif Sering Terlambat Mengidentifikasi Risiko?
Kepatuhan bukan sekadar pelaporan. Temukan mengapa monitoring, analisis tren, dan indikator risiko menjadi bagian penting dalam mengidentifikasi eksposur risiko sejak dini.
Kepatuhan bukan sekadar pelaporan. Temukan mengapa monitoring, analisis tren, dan indikator risiko menjadi bagian penting dalam mengidentifikasi eksposur risiko sejak dini.
Lima asumsi perpajakan yang sering dianggap benar, penjelasan rasional di baliknya, serta dampak praktis yang perlu dipahami perusahaan.
Banyak pasutri mengira mereka wajib memiliki NPWP masing-masing. Faktanya, sistem perpajakan kita mengenal beberapa status dengan konsekuensi pelaporan yang berbeda.
Dalam proses due diligence, investor tidak hanya menilai potensi bisnis, tetapi juga kualitas kontrol yang mendukungnya. Termasuk pengelolaan pajak dan konsistensi pelaporan perusahaan.
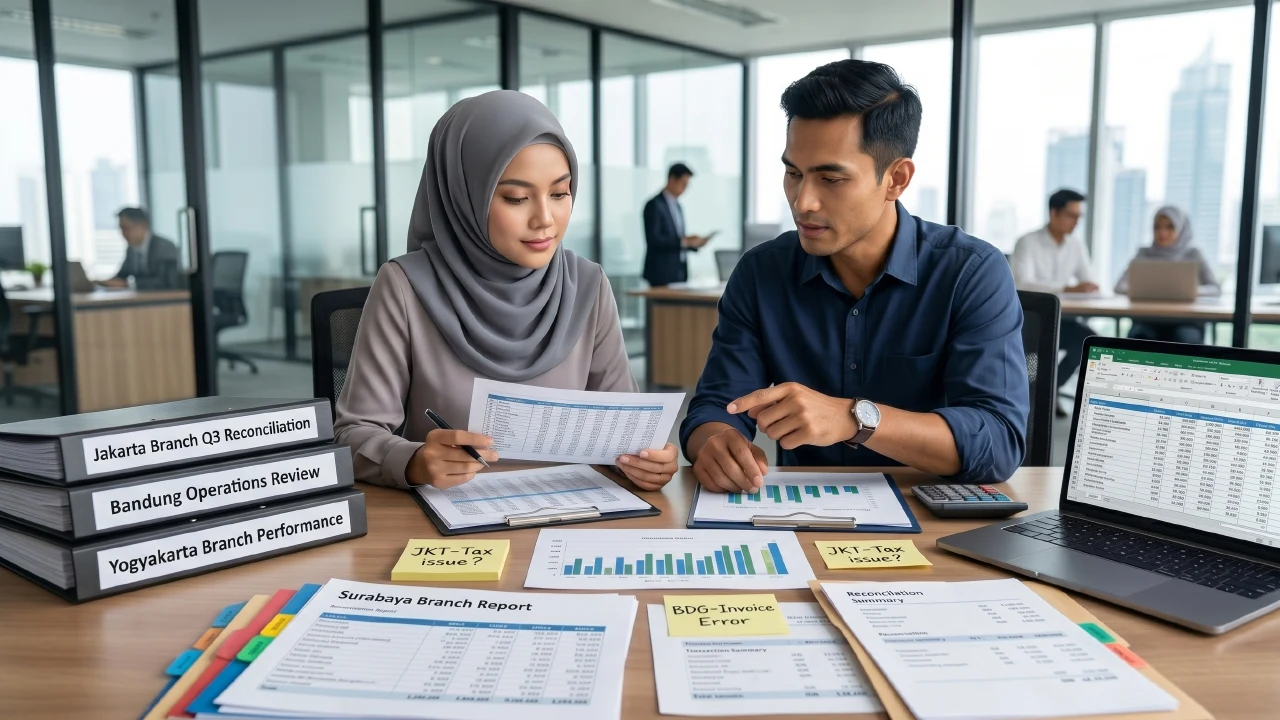
Ekspansi cabang tidak hanya menambah operasional, tetapi juga memperbesar kompleksitas pengelolaan pajak. Pahami risiko fragmentasi laporan, koordinasi pusat–cabang, hingga potensi duplikasi dan kelalaian data dalam bisnis multi cabang.
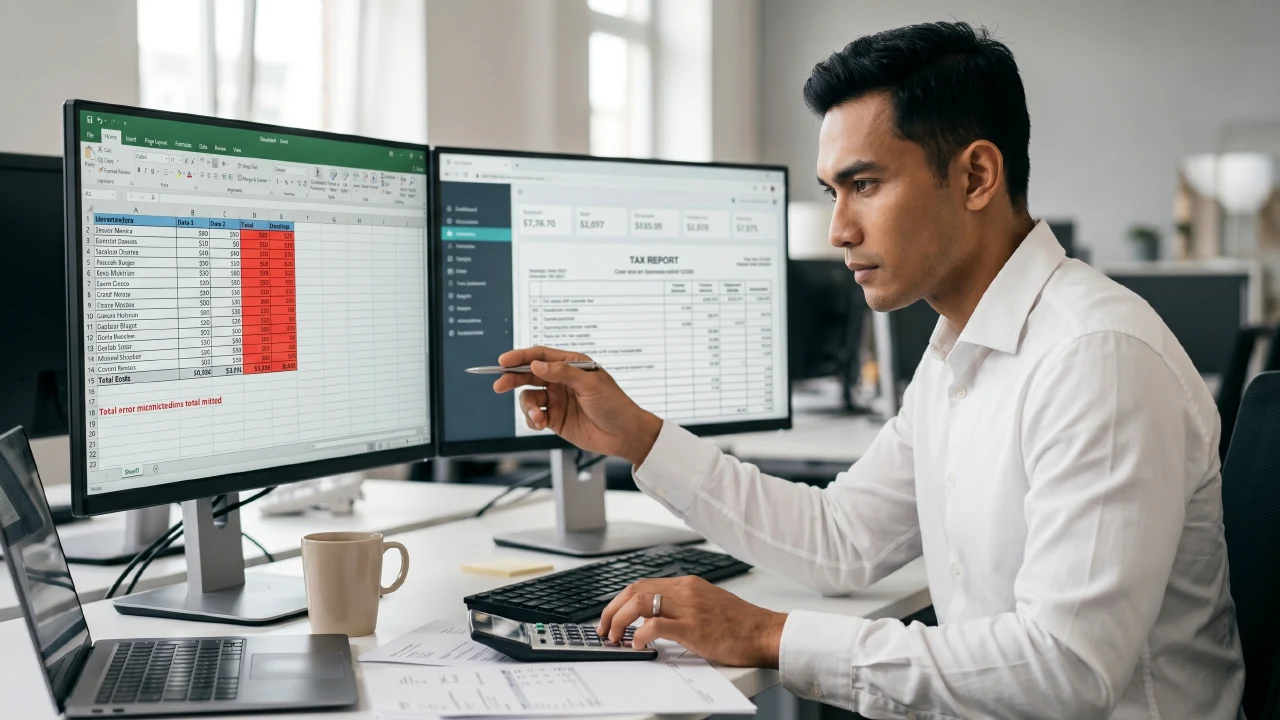
Ketidaksesuaian antara pembukuan dan SPT bukan sekadar masalah administratif. Pahami risiko klarifikasi pajak, kesalahan asumsi manajemen, dan pentingnya kontrol data yang konsisten.
Banyak masalah bisnis sebenarnya mulai terlihat dari area perpajakan. Kepatuhan bukan hanya soal pelaporan, tetapi sistem kontrol yang membantu perusahaan menjaga integritas laporan, mengelola risiko, dan bertumbuh dengan lebih terstruktur.
Ketika bisnis mulai membuka cabang di berbagai wilayah, risiko pajak dan inkonsistensi pelaporan sering muncul tanpa disadari. Artikel ini membahas mengapa perusahaan berkembang membutuhkan sistem kontrol yang lebih matang.
Kenaikan omzet bukan hanya membawa pertumbuhan, tetapi juga perubahan dalam kewajiban dan eksposur pajak. Artikel ini membahas bagaimana bisnis perlu beradaptasi secara sistematis agar tetap terkendali.
Perubahan tarif pajak bukan sekadar soal angka. Ia bisa mengganggu cash flow, menggerus margin, dan membuka ketidakefisienan dalam struktur biaya, jika tidak direspons dengan sistem yang tepat.
Banyak laporan keuangan terlihat rapi, tetapi tidak benar-benar siap ketika diperiksa. Masalahnya bukan pada angka, tetapi pada sistem di baliknya.
Banyak rekonsiliasi fiskal terlihat benar, tapi tidak benar-benar terkontrol. Kesalahan kecil, klasifikasi yang keliru, hingga perbedaan yang tidak dipahami bisa menjadi risiko yang tidak disadari.