
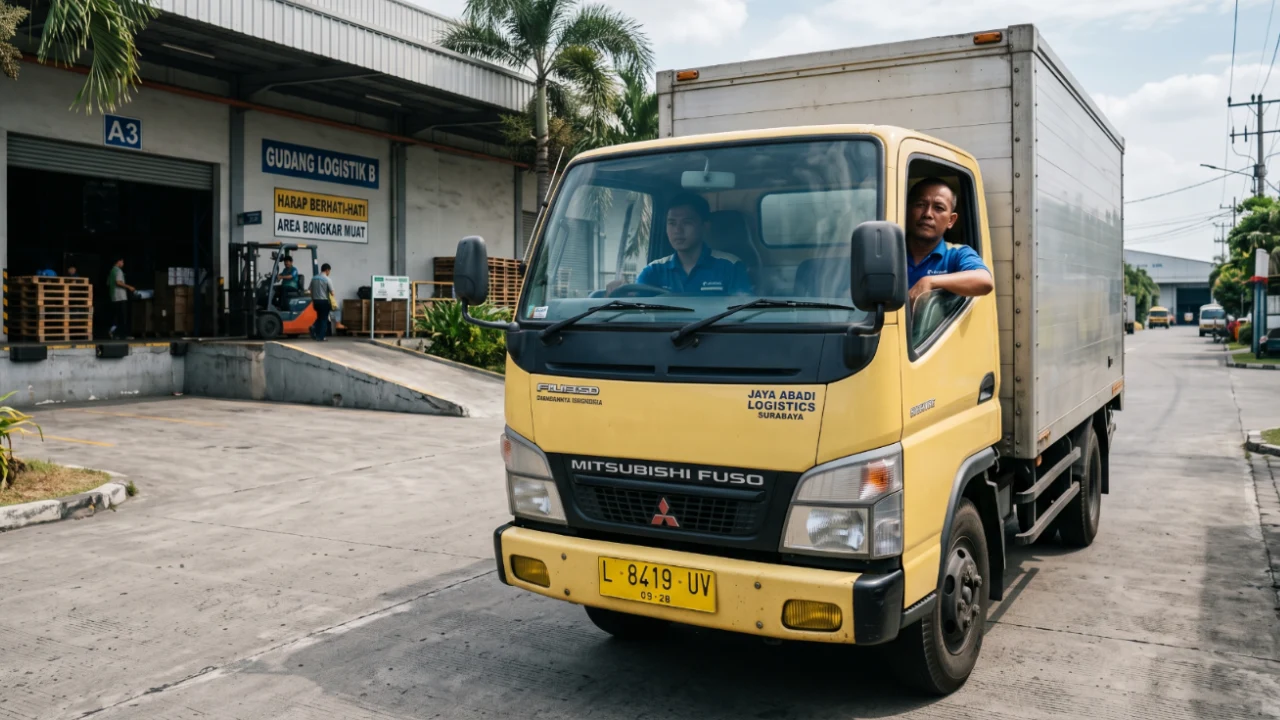
Banyak perusahaan penyedia jasa transportasi membayar PPN selama bertahun-tahun, padahal layanan yang mereka berikan sebenarnya termasuk jasa yang tidak dikenai PPN.
Bagi sebagian pelaku usaha, hal ini mungkin terdengar mengejutkan. Selama ini masih banyak yang beranggapan bahwa setiap jasa transportasi otomatis dikenai PPN sehingga setiap tagihan kepada pelanggan harus ditambah pajak tersebut.
Padahal, ketentuan perpajakan tidak melihat semua jasa transportasi dengan cara yang sama. Dalam kondisi tertentu, jasa yang diberikan justru termasuk kategori jasa yang tidak dikenai PPN.
Table of Contents
Mengapa Banyak Perusahaan Tidak Menyadarinya?
Dalam praktiknya, kondisi ini lebih sering terjadi karena asumsi yang sudah lama digunakan daripada karena kesengajaan.
Banyak perusahaan menganggap seluruh jasa transportasi memiliki perlakuan pajak yang sama. Ada pula yang menerapkan pola yang lazim digunakan pelaku usaha lain tanpa terlebih dahulu meninjau apakah karakter jasanya memang sesuai.
Fokus perusahaan juga umumnya lebih banyak tertuju pada operasional. Selama proses pengiriman berjalan lancar, armada beroperasi setiap hari, dan kewajiban pajak telah dipenuhi, maka semuanya dianggap sudah benar.
Padahal, pertanyaan yang seharusnya dijawab lebih dahulu adalah apakah jenis jasa yang diberikan memang merupakan objek PPN.
Ketika pertanyaan mendasar ini terlewat, perusahaan dapat terus memungut dan menyetor PPN selama bertahun-tahun tanpa pernah mengevaluasi apakah perlakuan tersebut sudah sesuai dengan ketentuan yang berlaku.
Jasa Transportasi Seperti Apa yang Tidak Dikenai PPN?
Ketentuan mengenai jasa angkutan umum di jalan yang tidak dikenai PPN diatur dalam Peraturan Pemerintah Nomor 49 Tahun 2022, khususnya Pasal 18 dan Pasal 19.
Dalam peraturan tersebut dijelaskan bahwa jasa angkutan umum di jalan, termasuk beberapa jenis layanan angkutan orang maupun angkutan barang, merupakan jasa yang tidak dikenai PPN sepanjang memenuhi ketentuan yang berlaku.
Ruang lingkup jasa angkutan umum di jalan tersebut meliputi, antara lain:
- angkutan orang dalam trayek;
- angkutan dengan menggunakan taksi;
- angkutan antar jemput;
- angkutan permukiman;
- angkutan karyawan;
- angkutan sekolah;
- angkutan orang di kawasan tertentu;
- angkutan barang umum; dan
- angkutan barang khusus.
Bagi sebagian pelaku usaha, daftar tersebut mungkin lebih luas daripada yang dibayangkan. Sebab, istilah angkutan umum sering kali hanya dikaitkan dengan bus kota atau angkutan penumpang.
Padahal, ketentuannya juga mencakup berbagai layanan angkutan barang maupun layanan transportasi lainnya yang memenuhi persyaratan sebagai jasa angkutan umum di jalan.
Mengapa Plat Kuning Sering Dikaitkan dengan Bebas PPN?
Di kalangan pelaku usaha transportasi, muncul anggapan bahwa kendaraan berplat kuning berarti bebas PPN.
Anggapan tersebut tidak sepenuhnya keliru, tetapi juga perlu dipahami dalam konteks yang tepat.
Kendaraan yang digunakan sebagai angkutan umum pada umumnya memang menggunakan pelat dasar kuning. Karena itulah banyak orang kemudian menghubungkan pelat kuning dengan perlakuan PPN atas jasa transportasi.
Namun, yang menjadi dasar perlakuan perpajakan bukanlah warna pelat kendaraan. Pelat kuning hanya menunjukkan bahwa kendaraan tersebut berstatus sebagai kendaraan angkutan umum. Sementara perlakuan PPN ditentukan oleh karakter jasa yang diberikan sesuai ketentuan perpajakan.
Dengan kata lain, pelat kuning bukanlah alasan suatu jasa tidak dikenai PPN, melainkan salah satu indikator bahwa layanan tersebut merupakan bagian dari penyelenggaraan angkutan umum di jalan.
Contoh yang Sering Terjadi di Lapangan
Tidak sedikit perusahaan yang setiap hari mengoperasikan puluhan armada untuk melayani pelanggan yang sama.
Ada yang mengangkut barang dari pusat distribusi menuju jaringan toko. Ada pula yang melayani pengiriman barang khusus atau menyediakan armada untuk kebutuhan operasional perusahaan tertentu.
Karena hanya melayani satu pelanggan, tidak sedikit pelaku usaha yang beranggapan bahwa layanan tersebut otomatis dikenai PPN.
Padahal, apabila kegiatan usaha yang dijalankan memenuhi ketentuan sebagai jasa angkutan umum di jalan, perlakuan perpajakannya dapat berbeda.
Di sinilah pentingnya memahami karakter jasa yang sebenarnya diberikan, bukan hanya melihat siapa pelanggannya atau seberapa sering layanan tersebut dilakukan.
Mengapa Klasifikasi Jasa Menjadi Penting?
Banyak pembahasan mengenai PPN berfokus pada tarif, faktur pajak, atau tata cara pelaporan.
Padahal, sebelum sampai ke tahap tersebut, terdapat satu langkah yang jauh lebih mendasar, yaitu memastikan klasifikasi jasa yang diberikan sudah tepat.
Kesalahan klasifikasi dapat menyebabkan perusahaan menerapkan perlakuan PPN yang tidak sesuai. Dalam jangka panjang, kondisi ini bukan hanya memengaruhi aspek administrasi, tetapi juga mencerminkan bahwa proses pengendalian kepatuhan belum berjalan secara optimal.
Karena itu, memahami karakter transaksi seharusnya menjadi bagian dari sistem kontrol perusahaan, bukan sekadar pemeriksaan saat akan menerbitkan faktur pajak.
Penutup
Kepatuhan perpajakan tidak selalu dimulai dari cara menghitung pajak. Dalam banyak kasus, langkah yang lebih penting justru memastikan bagaimana suatu transaksi diklasifikasikan sejak awal.
Bagi perusahaan penyedia jasa transportasi, memahami apakah layanan yang diberikan termasuk jasa angkutan umum di jalan merupakan bagian dari pengelolaan kepatuhan yang lebih terstruktur. Dengan klasifikasi yang tepat, perlakuan PPN yang diterapkan pun dapat lebih selaras dengan ketentuan yang berlaku.
Pada akhirnya, kepatuhan bukan hanya tentang memenuhi kewajiban perpajakan, tetapi juga memastikan setiap keputusan didasarkan pada pemahaman yang benar terhadap karakter bisnis yang dijalankan.